1.41k ALIS
 0.00 ALIS

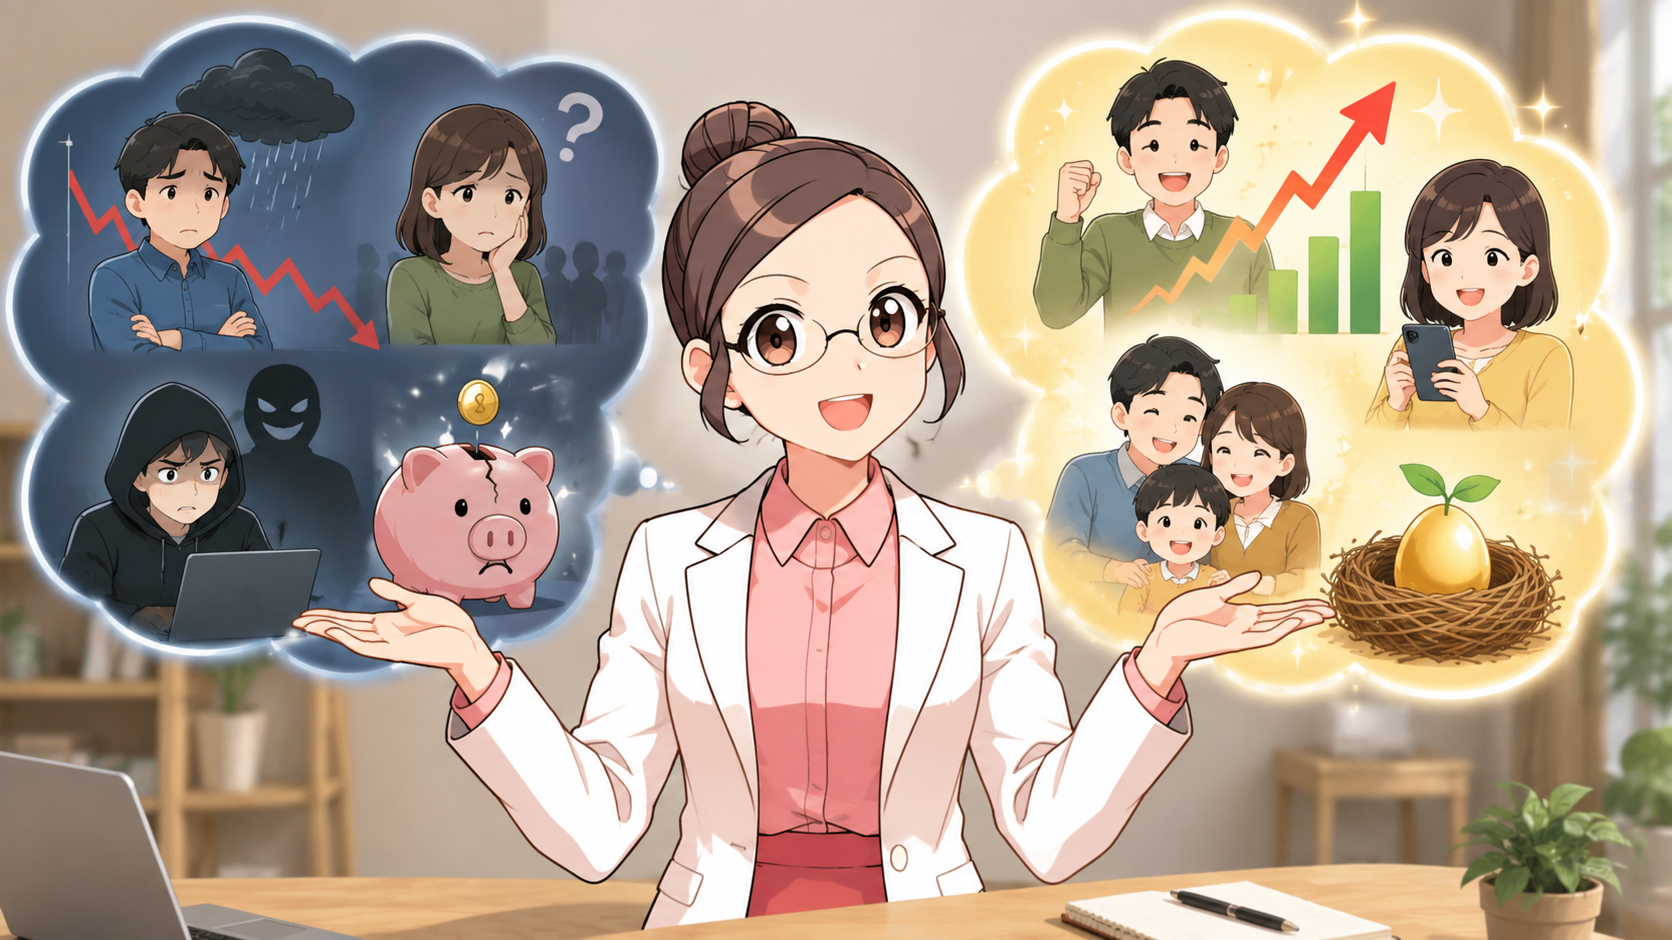
日本では長らく「投資は怖いもの」「株はギャンブルのようなもの」というイメージが根強く残ってきました。実際、家計の金融資産に占める株式や投資信託の割合は、欧米諸国と比べると低い水準にとどまっているとよく言われます。銀行預金や現金として資産を保有している人が多く、「せっかく貯めたお金を減らしたくない」という堅実な国民性がその背景にあるとも指摘されています。
近年ではNISA制度の拡充などをきっかけに、少しずつ投資を始める人が増えてきているとはいえ、依然として「株はやらない」という選択をしている人は多数派です。インターネットの掲示板やQ&Aサイトを見てみると、「株は怖くてできない」「損をするのが目に見えている」といった声が数多く投稿されています。こうした声の中には、実態を正しく反映しているものもあれば、誤解や思い込みに基づくものも少なくありません。この記事では、株式投資をしない理由としてよく挙げられるものを取り上げながら、それぞれについて実際のところはどうなのかを考えていきます。
株をやらない理由として最も多く挙げられるのが、「元本割れが怖い」というものです。銀行預金であれば、預けたお金がそのまま減ることは基本的にありません。しかし株式は市場価格が日々変動する金融商品であるため、購入した時よりも値下がりすれば、当然ながら資産価値は減少します。この「減るかもしれない」という感覚が、多くの人にとって大きな心理的ハードルになっていることは間違いありません。
実際のところ、株式市場は短期的には大きく上下に変動するものです。世界的な経済危機や、予期せぬ出来事によって株価が急落することもあります。過去を振り返っても、リーマンショックやコロナショックのように、短期間で市場全体が大きく下落した局面は何度もありました。こうした場面だけを切り取れば、「株は怖い」という印象を持つのも無理はありません。
ただし、株式市場の歴史を長期的な視点で見てみると、多くの主要な株価指数は、短期的な下落を挟みながらも長期的には右肩上がりの傾向を示してきたこともまた事実です。もちろん過去の実績が将来を保証するものではありませんが、短期間で結果を求めるのではなく、長期的な視点でコツコツと資産を育てていくという考え方を持てば、一時的な値下がりに一喜一憂する必要は少なくなります。値下がりを「怖いもの」として避けるのではなく、「起こりうるもの」として受け止めた上で、どう付き合っていくかを考えることが大切だといえるでしょう。
「株の仕組みがよくわからないから手を出せない」という声も非常に多く見られます。専門用語が多く、チャートの見方や企業の財務分析など、勉強すべきことが多そうに感じられることが、投資を始める前の段階でつまずいてしまう大きな要因になっています。
確かに、個別企業の株式を選んで投資しようとすると、その企業の業績や財務状況、業界の動向などをある程度理解しておく必要があり、相応の知識や情報収集の努力が求められます。何も知らないまま個別の銘柄を選んで投資することは、たしかにリスクが高い行為だといえるでしょう。
しかし、株式投資イコール個別銘柄を自分で分析して選ぶことだけを指すわけではありません。前回取り上げたような投資信託を利用すれば、運用の専門家に判断を任せることができますし、特定の株価指数に連動するインデックスファンドであれば、個別企業を深く分析する知識がなくても、市場全体の成長に合わせて資産を育てていくことができます。つまり、「知識がないから株はできない」という考え方は、個別株投資を前提にした場合には当てはまる部分もありますが、投資の方法を工夫すれば、知識量のハードルを下げて始めることは十分可能なのです。
「投資を始めるにはある程度まとまった資金が必要」というイメージも根強くあります。数十万円、数百万円といった資金を用意しなければ株は始められないと思い込んでいる人は少なくありません。
たしかに、一部の個別企業の株式は、購入するために最低でも数十万円程度の資金が必要になる場合があります。日本の株式市場では、通常100株単位での取引が基本となっているため、株価が高い銘柄ほどまとまった資金が必要になる傾向があります。
しかし実際には、証券会社によっては1株から購入できる単元未満株のサービスや、月々数百円、数千円といった少額から積立投資ができる制度も整ってきています。つみたてNISAのような制度を利用すれば、毎月わずかな金額からでも長期的な資産形成を始めることが可能です。「まとまったお金がないから無理」という考えは、現在の投資環境においては、必ずしも正しい認識とはいえなくなってきています。
家族や知人が株で損をした経験を聞いたことがきっかけで、投資に対して強い不信感を抱いている人も少なくありません。「父親が昔株で大損した」「友人が仮想通貨や株で失敗した話を聞いた」といった体験談は、非常に説得力があるように感じられ、投資全般に対する警戒心を強める要因になります。
こうした失敗談の多くに共通しているのは、短期的な値上がりを狙って一時的なブームに飛びついたり、根拠のない情報を頼りに集中投資をしてしまったりしたケースが多いという点です。特定の銘柄に全財産に近い金額を投じてしまったり、値下がりした際に冷静な判断ができずに慌てて売却してしまったりすることで、大きな損失につながってしまうことがあります。
こうした失敗例から学ぶべきことは、「株式投資そのものが危険である」ということではなく、「特定の銘柄に集中して投資すること」や「短期的な値動きに振り回されること」がリスクを高めるという点です。分散投資を行い、長期的な視点を持ち、余裕資金の範囲内で投資を行うといった基本的な原則を守っていれば、身近な人の失敗談と同じような結果になるとは限りません。他人の失敗体験は貴重な教訓にはなりますが、それを理由に投資そのものを完全に避けてしまうのは、少しもったいない判断ともいえるでしょう。
Q&Aサイトなどでは、「そもそも投資に回すお金の余裕がない」という切実な声も数多く見られます。物価の上昇や賃金の伸び悩みなどを背景に、日々の生活費を確保するだけで精一杯だと感じている人にとって、投資は現実的な選択肢に感じられないというのも無理のないことです。
この点については、無理に投資を勧めるべきではないというのが実際のところです。投資はあくまで、当面使う予定のない余裕資金で行うべきものであり、生活費や緊急時の備えを削ってまで行うものではありません。生活防衛資金と呼ばれる、数ヶ月分の生活費に相当する貯蓄を確保することが、投資を始める以前の優先事項として重要視されています。まずは家計の状況を見直し、無理のない範囲で投資に回せる資金を作ることができるかどうかを考えることが先決です。生活に余裕がない状態で無理をして投資を始めることは、かえって精神的な負担を増やしてしまう可能性があるため、それぞれの家計の状況に応じた判断が求められます。
株式投資を、パチンコや競馬などのギャンブルと同一視する意見も根強く存在します。「結局は運任せ」「勝つ人がいれば負ける人もいる、ゼロサムゲームだ」といった主張が、投資に踏み出せない理由として挙げられることも珍しくありません。
短期的な株価の動きだけを見れば、上がるか下がるかを予想して売買するという行為は、たしかにギャンブル的な側面を持っていると感じられるかもしれません。デイトレードのように短期間で頻繁に売買を繰り返す投資手法においては、運や勢いに左右される要素が大きくなる傾向があることも事実です。
しかし、株式投資の本質は、企業の経済活動に資金を提供し、その企業の成長による利益を配当や株価の上昇という形で受け取る仕組みにあります。企業が事業を通じて利益を生み出し、経済全体が成長していく限り、株式市場全体としても長期的には成長していく傾向があるとされています。これは、参加者同士でお金を奪い合うだけのゼロサムゲームとは性質が異なるものです。短期売買を繰り返す投機的な取引と、長期的な視点で経済成長の恩恵を受け取ろうとする投資とを、同じ「株」という言葉でひとくくりにしてしまうことが、誤解を生む一因になっているといえるでしょう。
投資を始めない理由の中には、リスクに対する不安だけでなく、「口座開設が面倒」「確定申告が必要になりそうで嫌だ」といった、手続き面での心理的な負担を挙げる声もあります。
実際、以前は証券口座の開設に手間がかかったり、投資で得た利益に対する税金の計算や申告が複雑だったりする面がありました。しかし近年では、インターネット証券を中心に口座開設の手続きはオンラインで完結できるようになり、スマートフォンひとつで数日のうちに口座を開設できるようになっています。
また、証券会社で「特定口座(源泉徴収あり)」を選択しておけば、株式の売買で得た利益にかかる税金の計算や納税は証券会社が代行してくれるため、原則として自分で確定申告をする必要はありません。NISA口座を利用すれば、一定の投資枠の範囲内で得られた利益が非課税になる制度もあり、税金面での負担や手続きの煩雑さは、以前と比べてかなり軽減されてきています。「手続きが面倒だから」という理由は、現在の環境においては、実態以上に大きなハードルとして受け止められている面があるかもしれません。
ここまで見てきたように、Yahoo!知恵袋のようなQ&Aサイトで語られる株式投資に対する不安や懸念の中には、実態を正確に反映しているものもあれば、思い込みや誤解に基づくものも混在しています。大切なのは、こうした声を鵜呑みにするのでも、頭ごなしに否定するのでもなく、それぞれの意見の背景にある事情を理解した上で、自分自身にとって投資がどのような意味を持つのかを考えることです。
株式投資には、たしかに元本割れのリスクや、市場の変動によって資産価値が上下するという特性があります。これは紛れもない事実であり、軽視すべきではありません。しかし同時に、そのリスクは分散投資や長期的な視点、余裕資金の範囲内での投資といった基本的な原則を守ることによって、ある程度コントロールできる性質のものでもあります。リスクをゼロにすることはできませんが、リスクの性質を正しく理解し、自分がどの程度のリスクであれば受け入れられるのかを把握しておくことが、投資と上手に付き合っていくための第一歩になります。
最後に強調しておきたいのは、投資をしないという選択そのものが間違っているわけではないという点です。投資はあくまで資産形成の一つの手段であり、必ずしもすべての人が行わなければならないものではありません。生活に十分な余裕がない場合や、値動きのある資産を持つこと自体に強いストレスを感じる場合には、無理に投資を始める必要はありません。
一方で、「なんとなく怖いから」「よくわからないから」という漠然とした理由だけで投資という選択肢を最初から排除してしまうのは、将来の資産形成の可能性を狭めてしまうことにもつながりかねません。特に、物価上昇が続く局面においては、現金や預金だけで資産を保有し続けることにも、実質的な価値が目減りしていくというリスクが伴います。
大切なのは、周囲の意見やインターネット上の断片的な情報だけに影響されるのではなく、正確な知識をもとに、投資のメリットとリスクの両方を理解した上で、自分自身の状況に合った判断を下すことです。株式投資をするかしないかは、最終的には個人の価値観やライフプランに基づいて決めるべきものであり、どちらの選択にも一定の合理性があるということを理解しておくことが、これからの資産形成を考える上で重要な視点になるでしょう。
 1人がサポートしています
 381.79 ALIS 11.10 ALIS